Domain zeiß.de kaufen?
Wir ziehen mit dem Projekt
zeiß.de um.
Sind Sie am Kauf der Domain
zeiß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zeiß.de kaufen?
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik MikroCamII 20 MP 5914200 Mikroskop-KameraDie BRESSER MikroCam II 20 MP 1'' Mikroskop Kamera ist die professionelle Lösung für die Dokumentation am Mikroskop. Die BRESSER MikroCam II 20 MP 1'' besitzt mit einer Kantenlänge von 13,6 x 8,8 mm den größten Sensor der MikroCam-Reihe. Hierdurch können auch große Bildfelder aufgenommen werden. Je nach Mikroskopmodell kann z.B. das Okularsehfeld vollständig mit dieser Kamera dokumentiert werden (für ein Okular 10x / 22mm). Andere Kameras erfassen oft weniger als 50% des Okularbildfelds. Der Sony IMX183 CMOS-Sensor besitzt bei hoher Lichtempfindlichkeit ein extrem geringes Rauschen, so dass diese Kamera auch hervorragend für Dunkelfeld- oder Phasenkontrast-Aufnahmen geeignet ist. Die MikroCam Lab II Software bietet eine Vielfalt von verschiedenen Funktionen, wie z.B. eine Vermessung im Livebild (Kalibrierpräparat vorausgesetzt), Mosaikbild-Erstellung, Fokus-Stacking (für erhöhte Tiefenschärfe). Alle automatischen Funktionen (Belichtungszeit, Empfindlichkeit, Weißabgleich usw.) lassen sich auch manuell einstellen. Aufgrund des großen Sensors ist die Kamera nicht für jedes Mikroskop optimal geeignet. Es kann hierbei u.U. zu einer Randabschattung (Vignettierung) kommen. Diese Abschattung wird in den meisten Fällen durch eine 1x Optik behoben (Art.-Nr. 5914001), die in die Kamera eingeschraubt wird. Für den trinokularen Tubus des ETD-201 ist diese Kamera nicht ausgelegt. Bei diesem Mikroskop kann nur ein kleiner Teil des Bildfeldes genutzt975,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Was sind alles langfristige Rückstellungen?
Was sind alles langfristige Rückstellungen? Langfristige Rückstellungen sind Verbindlichkeiten, die ein Unternehmen für zukünftige Ausgaben oder Verpflichtungen bildet, die erst nach einem Jahr fällig werden. Dazu gehören beispielsweise Rückstellungen für Pensionen, Steuern oder Umweltschutzmaßnahmen. Diese Rückstellungen dienen dazu, die finanzielle Situation des Unternehmens langfrästig zu sichern und mögliche Risiken abzudecken. Sie werden in der Bilanz als Verbindlichkeiten ausgewiesen und müssen regelmäßig überprüft und angepasst werden. **
Warum gehören Rückstellungen zum Fremdkapital?
Rückstellungen sind Verbindlichkeiten, die zu einem späteren Zeitpunkt fällig werden und daher als Fremdkapital betrachtet werden. Sie entstehen aus bereits eingegangenen Verpflichtungen, wie beispielsweise Garantien oder Rücknahmeverpflichtungen. Da sie erst in der Zukunft bezahlt werden müssen, zählen sie zu den langfristigen Verbindlichkeiten des Unternehmens. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen abzudecken und stellen somit eine Art Fremdfinanzierung dar. Daher werden sie in der Bilanz unter dem Fremdkapital ausgewiesen. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
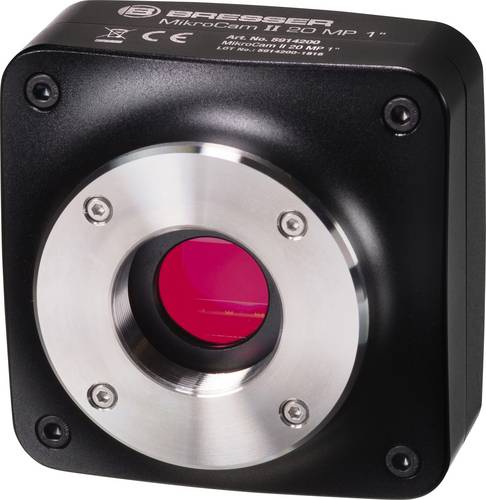
Bresser, Mikroskop Zubehör, Optik MikroCamII 20 MP 5914200 Mikroskop-KameraBresser Mikrocam II 20 MP 1'' Mikroskopkamera Die Bresser Mikrocam II 20 MP 1'' Mikroskopkamera ist die professionelle Lösung für mikroskopische Bildgebung. Diese Kamera verfügt über einen grossen 1'' Sensor (Bildbereich 13,6 x 8,8 mm). Dies ist der grösste Sensor im Mikrocam-Kamerabereich. Mit dieser Kamera ist es möglich, ungefähr das gleiche Sichtfeld zu dokumentieren wie das, was vom Auge gesehen werden kann. Andere Modelle decken nur 50% oder weniger des Sehfeldes ab. Der CMOS-Sensor von Sony IMX183 ist sehr empfindlich und hat extrem wenig Bildrauschen, was diese Kamera besonders geeignet für Kontrastmethoden wie Dark Field oder Phasenkontrast macht. Die Kalibrierungsvorbereitung erfordert Mosaikbilderstellung und Fokusstapelung (für mehr Feldtiefe). Fast alle automatischen Funktionen (Belichtungszeit, Empfindlichkeit, Weissabgleich usw.) können auch manuell eingestellt werden. Die Funktionen Mosaic- und Fokusstapelung (EDF) können direkt aus dem Live-Bild erzeugt werden. Diese Kamera ist nicht für das Trinokularrohr des Bresser ETD-2010 ausgelegt. Mit diesem Mikroskop kann nur ein kleiner Teil des Bildfeldes verwendet werden. Hochgeschwindigkeits-USB 3.0 sorgt für eine hohe Bildrate. 1/4'' Stativgewinde.1066,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Ähnliche Suchbegriffe für Rückstellungen
-
Bresser Optik MikroCamII 20 MP 5914200 Mikroskop-KameraDie BRESSER MikroCam II 20 MP 1'' Mikroskop Kamera ist die professionelle Lösung für die Dokumentation am Mikroskop. Die BRESSER MikroCam II 20 MP 1'' besitzt mit einer Kantenlänge von 13,6 x 8,8 mm den größten Sensor der MikroCam-Reihe. Hierdurch können auch große Bildfelder aufgenommen werden. Je nach Mikroskopmodell kann z.B. das Okularsehfeld vollständig mit dieser Kamera dokumentiert werden (für ein Okular 10x / 22mm). Andere Kameras erfassen oft weniger als 50% des Okularbildfelds. Der Sony IMX183 CMOS-Sensor besitzt bei hoher Lichtempfindlichkeit ein extrem geringes Rauschen, so dass diese Kamera auch hervorragend für Dunkelfeld- oder Phasenkontrast-Aufnahmen geeignet ist. Die MikroCam Lab II Software bietet eine Vielfalt von verschiedenen Funktionen, wie z.B. eine Vermessung im Livebild (Kalibrierpräparat vorausgesetzt), Mosaikbild-Erstellung, Fokus-Stacking (für erhöhte Tiefenschärfe). Alle automatischen Funktionen (Belichtungszeit, Empfindlichkeit, Weißabgleich usw.) lassen sich auch manuell einstellen. Aufgrund des großen Sensors ist die Kamera nicht für jedes Mikroskop optimal geeignet. Es kann hierbei u.U. zu einer Randabschattung (Vignettierung) kommen. Diese Abschattung wird in den meisten Fällen durch eine 1x Optik behoben (Art.-Nr. 5914001), die in die Kamera eingeschraubt wird. Für den trinokularen Tubus des ETD-201 ist diese Kamera nicht ausgelegt. Bei diesem Mikroskop kann nur ein kleiner Teil des Bildfeldes genutzt975,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
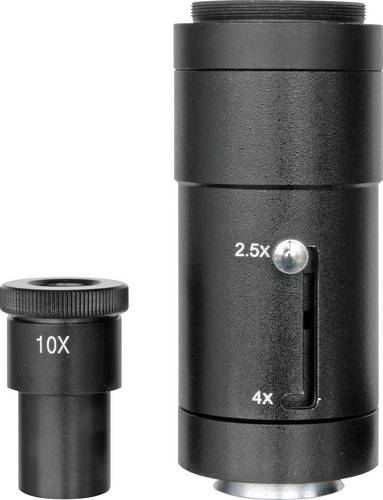
Bresser Optik 5942100 Mikroskop-Kamera-Adapter 4 xDer BRESSER Science Fotoadapter (2.5x/4x) dient dem Anschluss einer Spiegelreflexkamera an ein trinokulares BRESSER Science Mikroskop. Der Kameraadapter ist für folgende Mikroskopmodelle geeignet: . 57-50600 BioScience Trino . 57-60100 Science TRM-301 . 57-70200 Science ADL-601 P . 57-70500 Science ADL-601F . 57-80000 Science MPO-401 . 57-90000 Science IVM-401 . 58-07000 Science MTL-201 Zusätzlich wird ein Kamera spezifischer T2-Ring benötigt.255,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
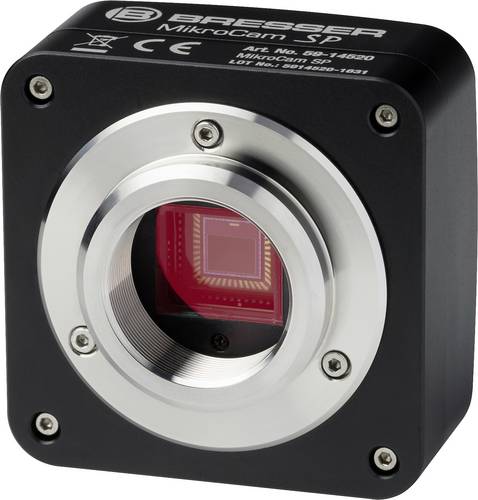
Bresser Optik MikroCam SP 5.0 5914520 Mikroskop-KameraDie BRESSER MikroCam SP Kameras ermöglichen ein einfaches Aufnehmen von Fotos und Videos mit einem Mikroskop. Die modernen CMOS Sensoren liefern brillante Farben bei insgesamt sehr niedrigem Bildrauschen und ist damit die perfekte Lösung für Anwendungen bei denen es auf eine natürliche Farbwiedergabe ankommt. Die mitgelieferte Aufnahme-Software ermöglicht zahlreiche Einstellmöglichkeiten bei der Aufnahme von Einzelbildern und Videos. Eine integrierte Messfunktion* ermöglicht eine Messung bereits im Livebild. Die im Lieferumfang enthaltene Software unterstützt folgende Sprachen: Deutsch, Englisch, Französisch, Polnisch, Russisch, Türkisch, Chinesisch. Das Gehäuse verfügt über ein C-Mount Anschlussgewinde. Für den Einsatz an Geräten mit 23,2mm Aufnahme ist eine optionale, variable Reduzieroptik 0,5x (Art. Nr. 5914005) erhältlich. Für Spezialanwendungen kann die Kamera auch am integrierten 1/4" Stativgewinde montiert werden. *Nur in Verbindung mit einem optionalen Kalibrations-Präparat (Art.-Nr. 5916710 oder 5916720)285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Was sind alles langfristige Rückstellungen?
Was sind alles langfristige Rückstellungen? Langfristige Rückstellungen sind Verbindlichkeiten, die ein Unternehmen für zukünftige Ausgaben oder Verpflichtungen bildet, die erst nach einem Jahr fällig werden. Dazu gehören beispielsweise Rückstellungen für Pensionen, Steuern oder Umweltschutzmaßnahmen. Diese Rückstellungen dienen dazu, die finanzielle Situation des Unternehmens langfrästig zu sichern und mögliche Risiken abzudecken. Sie werden in der Bilanz als Verbindlichkeiten ausgewiesen und müssen regelmäßig überprüft und angepasst werden. **
-
Warum gehören Rückstellungen zum Fremdkapital?
Rückstellungen sind Verbindlichkeiten, die zu einem späteren Zeitpunkt fällig werden und daher als Fremdkapital betrachtet werden. Sie entstehen aus bereits eingegangenen Verpflichtungen, wie beispielsweise Garantien oder Rücknahmeverpflichtungen. Da sie erst in der Zukunft bezahlt werden müssen, zählen sie zu den langfristigen Verbindlichkeiten des Unternehmens. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen abzudecken und stellen somit eine Art Fremdfinanzierung dar. Daher werden sie in der Bilanz unter dem Fremdkapital ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.